2023中国企业经营中税务关注要点白皮书:数字文化创意软件开发行业税务合规与优化指南
一、行业背景与税务管理新形势
数字文化创意软件开发行业横跨软件研发、内容创作、文化传播等多个领域,业务形态涵盖游戏开发、数字影视制作工具、虚拟现实内容平台、数字出版系统等。2023年,随着金税四期全面推行、全电发票加速普及以及税收大数据监管能力持续提升,行业企业面临的税务合规要求显著提高。与此国家针对软件产业和文化创意产业的税收优惠政策持续加码,企业在合规与优惠之间需要建立更加精细化的税务管理能力。
本白皮书聚焦数字文化创意软件开发企业的经营特点,梳理2023年税务关注要点,为企业财税管理提供系统性参考。
二、行业业务特征与税务复杂性
数字文化创意软件开发企业的业务特征决定了其税务处理的复杂性:
(一)收入结构多元
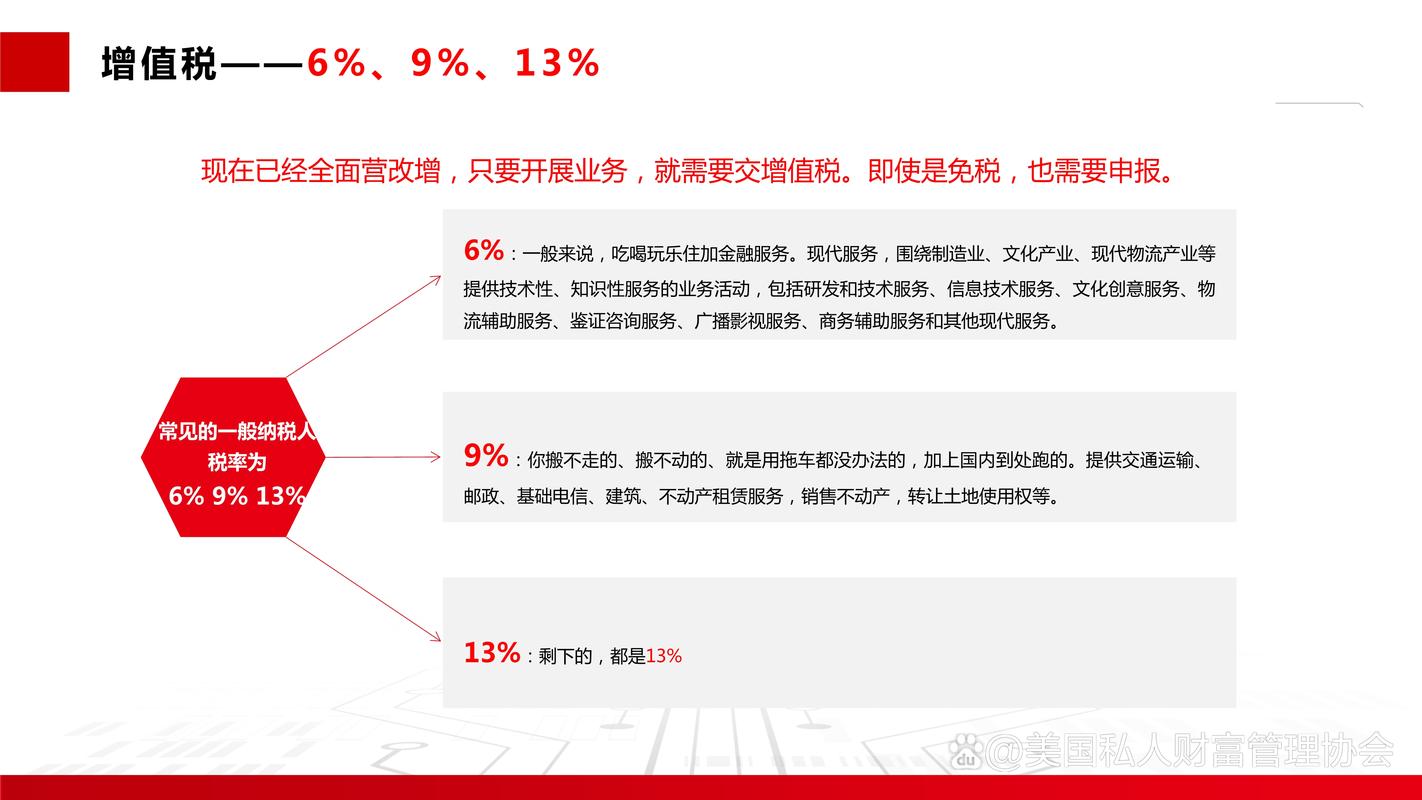
企业收入可能同时包括软件产品销售、定制开发服务、平台运营分成、知识产权授权、广告收入、虚拟道具销售等,不同收入类型适用的增值税税率和确认规则存在差异。
(二)研发投入密集
行业企业普遍具有高研发投入特征,研发费用加计扣除、软件产品增值税即征即退、高新技术企业优惠等政策红利空间较大,但适用条件与归集口径要求严格。
(三)无形资产管理复杂
游戏版权、软件著作权、数字内容IP等无形资产的取得、摊销、转让和许可使用,涉及企业所得税、增值税及海关进出口等多维度税务处理。
(四)跨境业务频繁
数字文化产品出海、海外平台分成、跨境技术许可等业务涉及跨境增值税零税率或免税、预提所得税、转让定价等国际税收问题。
三、2023年核心税务关注要点
(一)增值税:收入分类与优惠适用
- 软件产品增值税即征即退。销售自行开发生产的软件产品,按13%税率征收增值税后,对实际税负超过3%的部分实行即征即退。企业须取得软件产品登记证书和检测证明,并准确核算软件产品与嵌入硬件、技术服务之间的销售额划分。数字文化创意软件若以嵌入式或平台化方式交付,需特别关注销售额的合理拆分。
- 信息技术服务与文体创意服务的区分。定制开发、平台运维、技术咨询等属于信息技术服务(6%);数字内容创作、动漫设计、广告设计等可能归入文化创意服务(6%)。税率虽同为6%,但影响进项抵扣链条管理和优惠资格判定,企业应建立合同条款与发票品目的对应规范。
- 虚拟道具与数字藏品销售的税务定性。游戏虚拟道具、数字内容会员服务、数字藏品等新兴业务的增值税定性尚存争议,企业应结合业务实质判断按销售软件产品、信息系统服务还是其他税目处理,并关注地方税务机关的执行口径。
(二)企业所得税:研发优惠与无形资产
- 研发费用加计扣除。2023年符合条件的行业企业研发费用加计扣除比例保持100%。数字文化创意软件开发企业须建立规范的研发项目管理制度,准确区分研发活动与常规性升级、美术设计等非研发活动,按人员人工、直接投入、折旧、无形资产摊销等口径归集费用,并留存辅助账及项目立项、验收资料。
- 高新技术企业资格维护。行业企业常见高企认定风险包括:知识产权与主营产品的关联性不足、研发人员占比不达标、高新技术产品收入占比计算口径不当。企业应定期开展资格自查,避免因指标滑落导致优惠追溯调整。
- 无形资产摊销与转让定价。外购或自主研发的游戏版权、软件著作权,应合理确定摊销年限和方法;集团内部无形资产转让或许可,须遵循独立交易原则,准备同期资料,防范特别纳税调整风险。
- 软件企业“两免三减半”优惠。符合国家鼓励的软件企业条件的企业,可享受自获利年度起“两免三减半”企业所得税优惠,需关注获利年度的判定规则及优惠与其他政策的衔接。
(三)个人所得税:人才激励与薪酬合规
行业企业普遍采用股权激励吸引核心研发与创意人才。2023年,股权激励递延纳税政策的适用条件、行权与转让环节的个税处理、员工持股平台的组织形式选择,均需精细化设计。灵活用工、外包创作人员的报酬支付应准确区分工资薪金与劳务报酬,防范因发票管理不规范引发的个税风险。
(四)跨境税务:出海业务的合规底线
数字文化产品出口、海外平台分成收入可适用增值税零税率或免税政策,企业须完成出口退(免)税备案并留存跨境交易合同、外汇收款凭证等资料。向境外支付软件许可费、技术服务费时,应关注预提所得税扣缴义务及税收协定优惠适用。集团跨境关联交易应建立转让定价文档体系,确保利润分配与价值创造相匹配。
(五)发票与数据合规
全电发票推广后,企业应完善开票系统与业务系统的对接,确保合同流、资金流、发票流“三流一致”。税收大数据比对能力增强背景下,企业应重点防范:收入确认时点与开票时点长期偏离、进项发票品目与经营范围不匹配、大额费用发票缺乏业务实质支撑等风险。
四、税务管理优化建议
(一)建立收入分类管理体系。按业务线梳理收入类型,制定合同签订、发票开具、收入确认的标准化流程,确保税务定性与业务实质一致。
(二)完善研发优惠全流程管理。从项目立项、费用归集、辅助账登记到留存备查,建立研发税务管理制度,定期开展加计扣除专项审计。
(三)健全无形资产与关联交易档案。建立版权、著作权等无形资产台账,记录取得方式、成本、摊销及使用情况;关联交易及时准备转让定价文档。
(四)强化发票与合同协同管控。推行合同评审中的税务审核节点,确保发票品目、税率与合同约定、业务实质相匹配。
(五)关注政策动态与地方口径。数字文化创意领域新兴业务税务处理仍处于演进阶段,企业应持续跟踪财政部、税务总局公告及地方执行口径,必要时通过事先裁定或专业咨询明确处理方式。
五、
2023年数字文化创意软件开发行业处于政策红利与监管趋严并存的阶段。企业唯有将税务管理嵌入业务前端、建立制度化的合规体系,才能在充分享受软件产业和文化创意产业税收优惠的有效控制税务风险,实现稳健经营与价值提升。